가상자산이용자보호법은 2024년 7월 19일 시행됐다.
거래소 같은 가상자산사업자가 이용자의 예치금을 은행 등 관리기관에 따로 맡기도록 하고, 미공개중요정보 이용과 시세조종 등 불공정거래를 금지한다(국가법령정보센터). 하지만 거래소가 무너지거나, 해킹으로 자산이 유출되거나, 거래 상대방이 사라졌을 때 분쟁을 어디에서 어떻게 해결할지는 별개의 문제다. KCBCA Signals에 기고한 Youjoun Ha 변호사는 이런 상황에서 투자자가 효과적으로 기댈 곳이 없는 경우가 많다고 짚는다(p.22). 이 법은 예치금을 보호하고 불공정거래를 규제하지만, 가상자산 분쟁을 전문으로 다루는 절차는 만들지 않았다는 지적이다(p.23). 이 글에서는 법이 보호하는 범위, 남아 있는 공백, 사고 전에 이용자가 확인할 항목을 차례로 살펴본다.
이 글은 국가법령정보센터의 법 조문과 KCBCA Signals Vol.1 Issue 1에 실린 법률가 두 명의 기고(p.22–25)를 바탕으로 한다.
이 법이 보호하는 범위
가상자산이용자보호법의 목적은 이용자 자산 보호와 불공정거래 규제다(제1조). 주요 조문은 다음과 같다.
| 조문 | 내용 |
|---|---|
| 제6조 예치금 보호 | 예치금을 사업자 고유재산과 분리해 은행 등 관리기관에 예치·신탁. 신고 말소·해산·합병 결의·파산선고 때는 이용자 청구에 따라 우선 지급 |
| 제7조 가상자산 보관 | 사업자 자산과 분리하고, 맡은 자산과 같은 종류·수량을 실제로 보유. 일정 비율 이상은 인터넷과 분리해 보관 |
| 제8조 보험 등 | 해킹·전산장애 등 사고 책임을 이행하도록 보험·공제 가입 또는 준비금 적립 |
| 제10조 불공정거래 금지 | 미공개중요정보 이용·시세조종·부정거래 금지, 사업자의 자기 발행 가상자산 거래 제한. 위반자는 이용자 손해 배상 |
| 제11조· 제12조 | 정당한 사유 없는 입출금 차단 금지, 이상거래 상시 감시 |
인터넷과 분리해 보관할 비율은 '70% 이상 범위에서 금융위원회가 고시하는 비율'이다(시행령 제11조). 다만 법 조문에는 가상자산 분쟁을 전담하는 조정·중재 절차가 없다. 기고자가 말한 빈칸이 바로 이 부분이다(p.23).
사고가 나면 법원도 왜 어려울까?
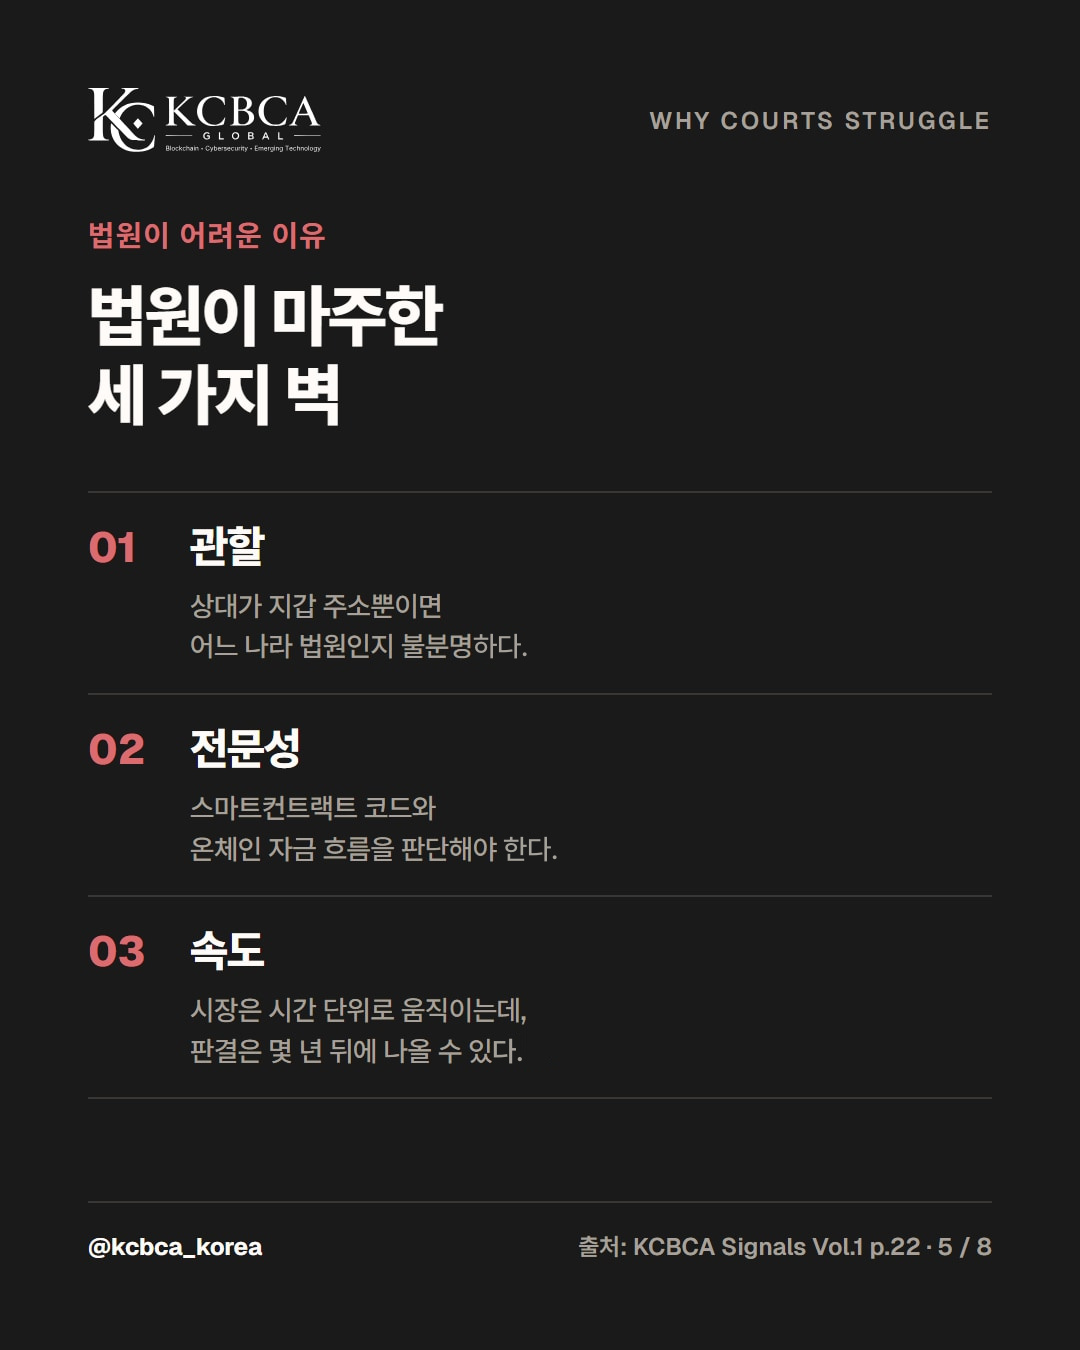
Youjoun Ha 변호사는 일반 법원이 가상자산 분쟁에서 세 가지 벽에 부딪힌다고 본다(p.22).
관할 상대방에 대해 지갑 주소만 알면 어느 나라 법원이 맡을지 불분명하다.
전문성 스마트컨트랙트 코드와 온체인 자금 흐름을 판단해야 하지만, 대부분의 판사에게 익숙하지 않은 영역이다.
속도 시장은 시간 단위로 움직인다. 몇 년 뒤 나온 판결은 실익이 작을 수 있다.
다른 나라에서는 어떻게 풀고 있을까?
기존 모델은 저마다 문제의 일부만 푼다(p.22).
| 모델 | 강점 | 한계 |
|---|---|---|
| 영국 디지털분쟁 해결규칙· 싱가포르 SIAC | 빠르고 구속력 있는 중재 | 미리 동의한 당사자에게만 적용 |
| UAE 자유구역 (ADGM·DIFC) | 분쟁 처리를 면허와 연결 | 구속력 있는 중재까지 의무화하지 않음 |
| 온체인 분쟁 플랫폼(Kleros 등) | 빠르고 기술 이해도가 높음 | 일반 중재판정으로 감싸지 않으면 법적 효력 없음 |
기고자가 제안하는 세 기둥
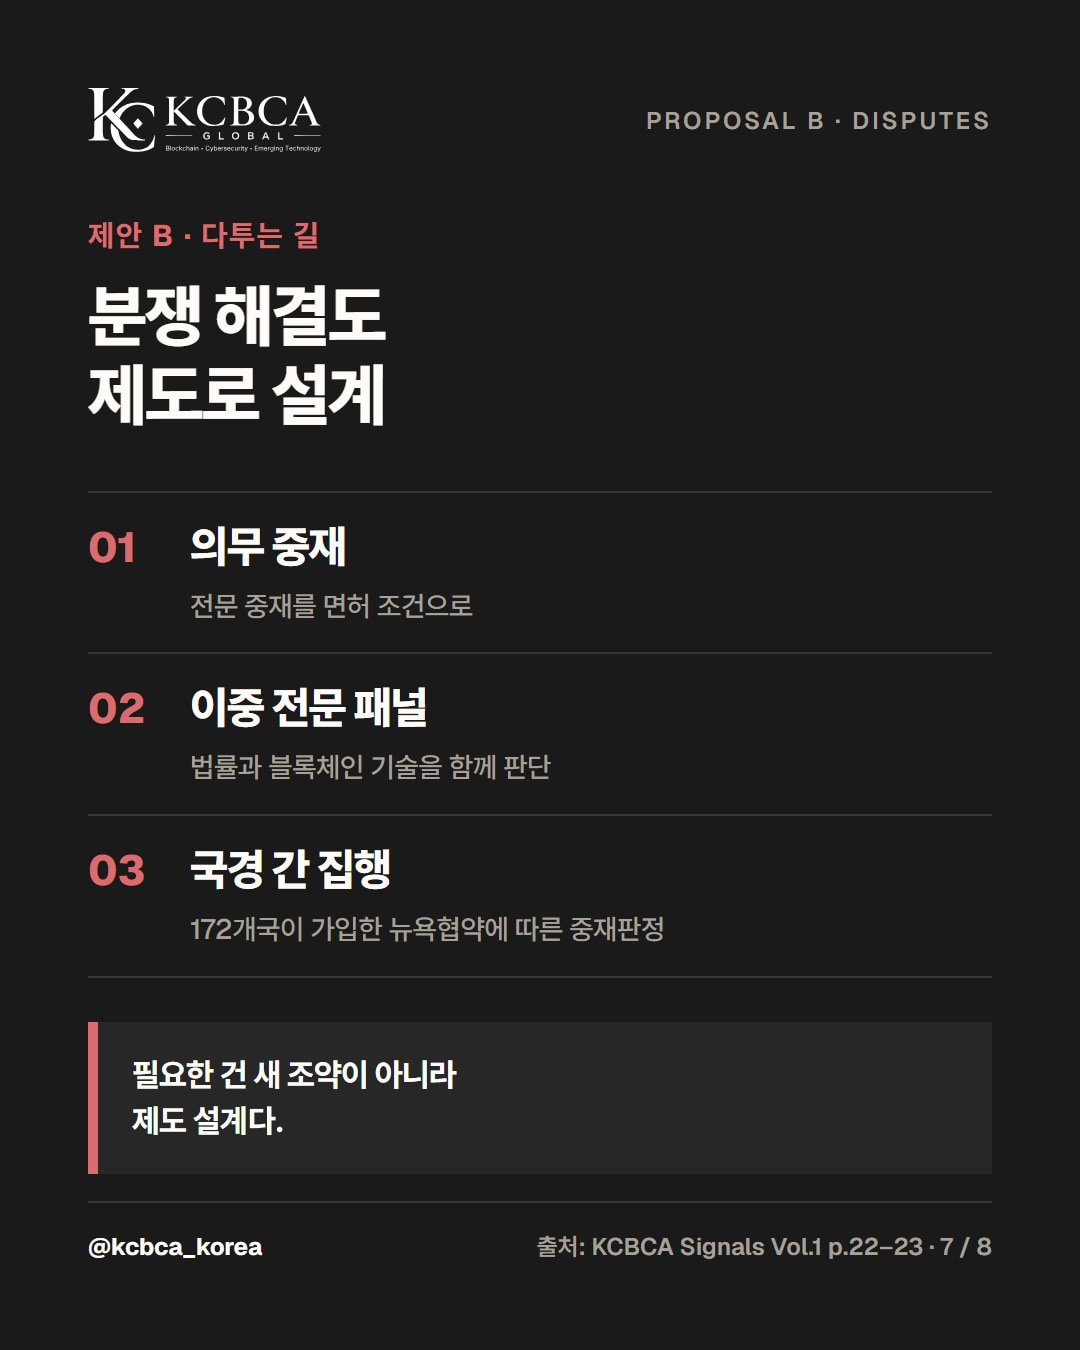
제안은 함께 작동해야 하는 세 기둥이다(p.22–23).
① 면허 연계 의무 중재 가상자산 면허의 조건으로 전문적이고 구속력 있는 중재를 둔다. 영국 금융옴부즈맨(FOS), 호주 AFCA, 미국 FINRA 중재는 이미 금융 면허와 분쟁 해결을 연결한다.
② 법률·기술 전문 패널 금융·기술법 경험과 블록체인·스마트컨트랙트 이해를 모두 갖춘 중재인이 판단한다.
③ 국경 간 집행 172개국이 가입한 뉴욕협약에 따른 중재판정으로 내려 다른 나라에서도 집행할 수 있게 한다.
필요한 것은 새 조약이 아니라 제도 설계라는 주장이다. 기고자는 부산 블록체인 규제자유특구와 대한상사중재원을 묶어 시험대로 삼자고 제안한다(p.23).
회수의 공백과 2단계 입법
분쟁 절차만 비어 있는 것은 아니다. 허왕 변호사는 가상자산이용자보호법을 1단계, 디지털자산기본법을 2단계로 본다. 기고 시점(2026년 9월) 기준 정부안은 제출되지 않았고, 최종 통과는 2027년 상반기로 밀릴 수 있다(p.24).
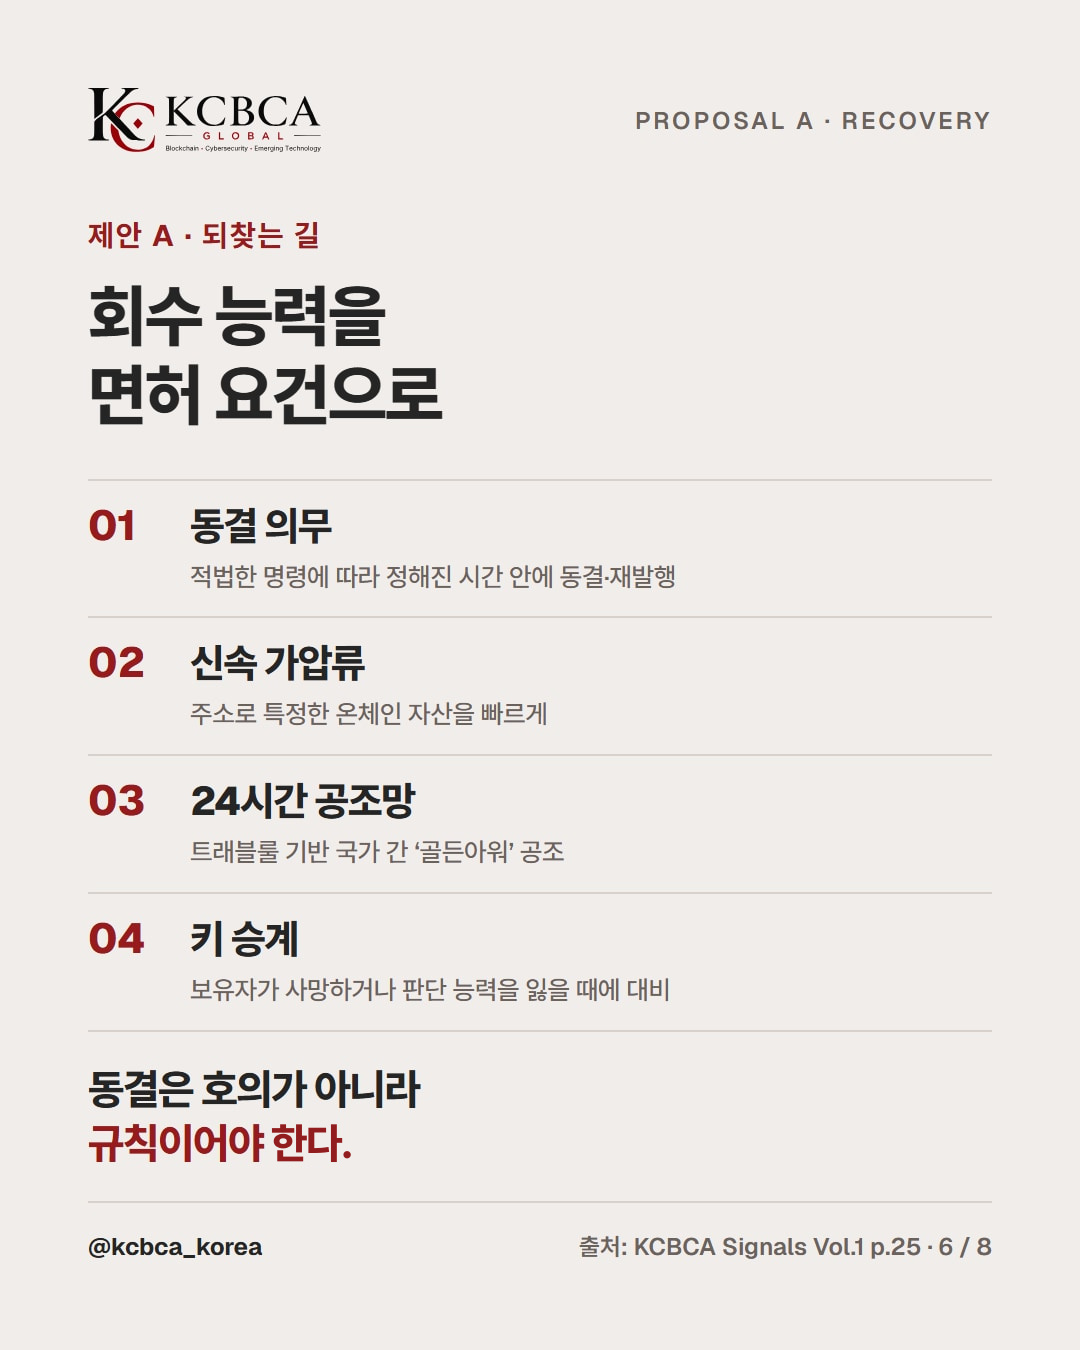
그는 회수 능력을 면허 요건으로 삼아 적법한 명령에 따른 동결 능력을 의무로 하고, 주소로 특정한 온체인 자산의 신속 가압류 절차를 두자고 제안한다(p.25). 해킹 뒤 회수 문제는 KCBCA 블로그의 10월 22일 '가상자산 해킹' 글에서 더 자세히 다뤘다.
이용자가 지금 확인할 것
사고 전에 확인해 둘 수 있는 것들이다.
| 확인할 것 | 왜 |
|---|---|
| 약관의 분쟁· 중재 조항 | 분쟁을 어떤 절차로 다루는지 정해 둔 곳 (p.23) |
| 중재지·관할 | 어느 나라, 어느 기관에서 다투는지 (p.23) |
| 예치금 관리기관 | 사업자가 문을 닫을 때 이용자 청구에 따라 예치금을 우선 지급하는 곳 (법 제6조) |
| 키 관리 기록 | 직접 보관하는 자산의 키 관리 방법과 승계 계획을 문서로 (p.23, p.25) |
자주 묻는 질문
Q1. 거래소가 문을 닫으면 예치금은 어떻게 되는가?
법 제6조에 따라 예치금은 사업자 재산과 분리돼 은행 등 관리기관에 맡겨지고, 상계·압류가 금지된다.
사업자 신고 말소·해산·합병 결의·파산선고 때는 관리기관이 이용자 청구에 따라 우선 지급한다. 지급액은 맡겨진 예치금 총액이 한도이고, 모자라면 이용자별 예치금 비율로 나눈다(시행령 제10조). 실제 절차는 관리기관과 금융당국의 공고를 확인한다.
Q2. 해킹 피해는 이 법으로 보상받을 수 있는가?
제8조는 사업자가 해킹·전산장애 등 사고의 책임을 이행하도록 보험·공제 가입 또는 준비금 적립을 요구한다. 개별 보상 여부와 금액은 사업자 책임과 약관에 따라 달라질 수 있으므로 거래소 공지와 금융위원회·금융감독원의 공식 안내를 확인한다. 유출된 자산을 되찾는 회수 절차에는 여전히 공백이 있다는 지적도 있다(p.24–25).
Q3. 해외 거래소에서 문제가 생기면 어떻게 하는가?
가상자산이용자보호법은 국외 행위라도 효과가 국내에 미치면 적용된다(제3조). 다만 상대가 지갑 주소뿐이면 관할이 불분명할 수 있다(p.22). 여러 나라에서 피해가 나면 절차와 규칙이 서로 달라, 국경 간 구제 수단이 없는 나라의 개인 투자자는 뒤로 밀릴 수 있다(p.23). 가입 전 약관의 중재지와 관할을 확인한다.
한눈에 정리
- 예치금 분리 보관·우선 지급, 가상자산 분리 보관, 불공정거래 금지를 다룬다
- 가상자산 분쟁을 전담하는 조정·중재 절차는 법에 없다
- 기고자는 면허 연계 의무 중재, 법률·기술 패널, 뉴욕협약 집행을 제안한다
- 회수와 동결은 2단계 입법의 과제로 남아 있다
가상자산이용자보호법의 보호 범위를 알았다면, 이용 중인 서비스의 약관에서 분쟁 조항과 중재지·관할을 확인해 본다.
KCBCA Signals Vol.1 Issue 1 원문 읽기 (p.22–25)
참고: 국가법령정보센터 「가상자산 이용자 보호 등에 관한 법률」 (법률 제19563호, 2024.7.19 시행) 및 같은 법 시행령 KCBCA Signals Vol.1 Issue 1 Youjoun Ha(Taegwang Law Firm 파트너 변호사), "Digital Assets Have a Dispute Problem" p.22–23 허왕(법무법인 윈스 변호사), "Security Is Not Recovery" p.24–25 이 글은 법률 자문이 아니며 투자 조언이 아니다.